사회초년생 종잣돈 모으는 방법을 5단계로 정리했어요. 돈 쓸 날짜를 먼저 정하고 월 저축 가능액을 계산한 뒤, 이자를 제외한 월 40·60·100만 원 저축 시 1억 도달 기간 예시와 투자 전 유의점까지 확인해요.
요즘 월급 빼고 다 오르는 것 같잖아요 ㅠㅠ 사회초년생 종잣돈 모으는 방법을 찾다 보면 ‘일단 1억’이라는 큰 숫자부터 눈에 들어오는데요. 그 목표부터 세우면 당장 이사할 돈까지 투자해도 되는지 헷갈리기 쉬워요. 첫 월급을 어디에 써야 할지 막막하다는 고민은 한국소비자원 자료에서도 다루고 있어요. 이번엔 통장 개수보다 돈을 언제 쓸지를 기준으로 5단계 계획을 세워볼게요.
1~2단계: 목표에 날짜를 붙이고, 월 저축액 찾기
- 1단계 — 돈 쓸 날짜 적기: 이사비처럼 가까운 시일에 쓸 돈과 오래 모을 돈을 구분해요. 가까운 목표에 쓸 돈은 수익률보다 필요할 때 꺼낼 수 있는지가 중요해요.
- 2단계 — 저축 가능액 계산하기: 월 실수령액에서 월세·식비·교통비·기존 상환액처럼 빠져나갈 돈을 빼보세요. 남는 금액을 전부 저축으로 잡기보다, 예상 밖의 지출도 감당할 여지를 두는 편이 꾸준히 이어가기 쉬워요.
예를 들어 월 실수령액 250만 원, 필수 지출 170만 원, 비정기 지출 대비금 20만 원이라고 가정하면 월 저축 가능액은 60만 원이에요. ‘월급의 절반’을 목표로 삼기보다 내 숫자부터 확인하는 거죠. 사람마다 월세·대출·가족 지원 여부가 달라서 남들 비율을 그대로 따라 하면 금방 지칠 수 있어요.
💡 김짜순의 Tip! 결혼·이사·휴직처럼 쓸 날짜가 앞당겨질 수 있는 돈이라면, 투자금과 섞지 말고 별도 목표로 적어두세요. 잔고가 같아도 마음은 훨씬 덜 복잡해져요.
3~4단계: 먼저 버틸 돈을 두고, 목표별로 나누기
- 3단계 — 예상 밖 지출 대비하기: 갑자기 일이 쉬어지거나 병원비가 생겼을 때 쓸 돈을 생활비와 구분해요. 필요한 규모는 고정 지출과 직업 안정성에 따라 달라요.
- 4단계 — 저축 목적 붙이기: 가까운 목표용 돈은 인출 조건을 확인하고, 먼 목표용 돈은 저축과 투자를 나눠 검토해요. 한국소비자원의 사회초년생 통장 관리 자료도 참고할 만해요. 다만 통장을 여러 개 만드는 것 자체보다 각각의 용도가 분명한지가 중요해요.
앞의 가정대로 월 60만 원을 저축한다면, 처음에는 가까운 목표와 예상 밖 지출에 대비할 돈을 우선 배분해보세요. 생활 여건이 달라지면 배분도 바꿔도 돼요. 처음 정한 비율을 계속 지켜야 한다는 부담은 내려놓기!
5단계: 1억까지의 거리를 계산하고 투자 결정하기
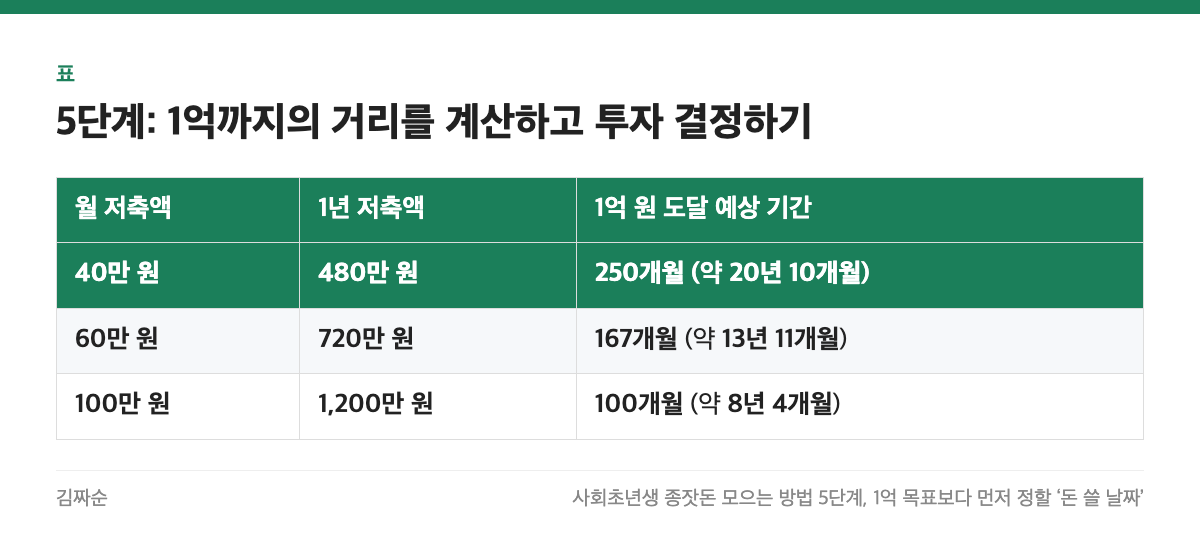
5단계는 목표액을 월 저축액으로 나눠보는 거예요. 아래는 시작 잔액 0원, 매달 같은 금액을 저축하고 이자·투자수익·세금은 제외한 단순 계산이에요.
| 월 저축액 | 1년 저축액 | 1억 원 도달 예상 기간 |
|---|---|---|
| 40만 원 | 480만 원 | 250개월 (약 20년 10개월) |
| 60만 원 | 720만 원 | 167개월 (약 13년 11개월) |
| 100만 원 | 1,200만 원 | 100개월 (약 8년 4개월) |
표를 보고 기간이 길게 느껴져도 괜찮아요. 이 계산의 목적은 조급해지는 게 아니라 지속할 수 있는 월 저축액을 찾는 거예요. 실제로는 연봉이 오르거나 이자가 붙으면 기간이 달라질 수 있지만, 이 표에서는 확인되지 않은 수치를 넣지 않았어요.
투자에 관심이 생겼다면 아래 항목부터 점검해보세요.
- ✅ 1~3년 안에 쓸 돈이 투자금에 섞여 있지 않은가요?
- ✅ 투자 금액이 줄어들어도 생활이 흔들리지 않는 선인가요?
- ✅ 상품의 수수료, 손실 가능성, 중도 인출 조건을 읽어봤나요?
사회초년생을 위한 투자 교육은 디지털 경제교육 플랫폼에서, 청년 대상 소액투자 안내는 온통청년에서 참고할 수 있어요.
💡 김짜순의 Tip! 이번 달 실천은 작게 시작해요. 월급날에 저축 가능액 계산 → 가까운 목표 분리 → 남은 돈의 투자 여부 검토 순서로 메모해보세요. 계획을 고치기 쉬워야 계속할 수 있어요!
종잣돈 모으기의 핵심은 목표 날짜를 정하고, 감당할 수 있는 금액을 꾸준히 남기는 것이에요. 1억은 긴 여정이지만 이번 달 계획부터 차근차근 세워봐요. 여러분은 지금 어떤 목표를 위해 돈을 모으고 있나요? 댓글로 이야기해 주세요. 티끌 모아 태산, 우리 같이 힘내요!
유의: 표의 금액과 기간은 가정에 따른 단순 계산이며 실제 저축 결과나 투자 수익을 보장하지 않아요. 금융상품의 금리·수수료·가입 조건과 정책 혜택은 신청 전 공식 사이트에서 확인해 주세요. 투자는 원금 손실이 생길 수 있으니 본인 상황에 맞게 판단하시길 바라요.
참고 자료
- 한국소비자원 — 사회초년생 재테크 안내
- 한국소비자원 — 사회초년생 통장 관리 자료
- 디지털 경제교육 플랫폼 — 사회초년생 투자 교육
- 온통청년 — 청년 소액투자 안내