혼자 살면 월세와 통신비만으로도 월급이 빠듯하죠. 정기결제 점검부터 고정비 절감, 월급날 자동이체까지 이어지는 5단계 루틴을 예시 금액으로 살펴봅니다. 저축액을 정하기 전 생활비 부담을 확인하는 방법과 공식 자료를 찾는 곳도 함께 정리했어요.
요즘 월급 빼고 다 오르는 것 같죠 ㅠㅠ 혼자 살면 월세부터 공과금까지 혼자 감당해야 하니까, “이번 달엔 꼭 모아야지” 하고도 월급날이 지나면 막막해지기 쉬워요. 이미 카드 명세서를 훑어봤다면, 이번엔 빠져나가는 돈의 순서를 바꿔볼 차례예요.
1인가구 재테크 방법의 핵심은 덜 쓰겠다는 다짐보다 고정비를 점검하고, 남길 돈의 자리를 먼저 만드는 것! 고정비를 줄여 종잣돈을 모으는 과정을 이번 달 월급날에 따라 하기 좋게 5단계로 정리했어요.
1~2단계: 정기결제를 모아 보고, 바꿀 항목 하나 고르기
- 1단계 — 결제일 한곳에 모으기: 월세·관리비·통신비·보험료·구독료를 적어보세요. 카드와 계좌에서 따로 빠져나가면 총액을 놓치기 쉽거든요.
- 2단계 — 바꿀 수 있는 비용 고르기: 월세처럼 당장 손대기 어려운 항목보다 사용하지 않는 구독, 현재 사용량에 비해 부담스러운 통신요금제부터 살펴보세요.
아래는 설명을 위한 가정이에요. 실제 절감액은 계약 조건과 사용량에 따라 달라져요.
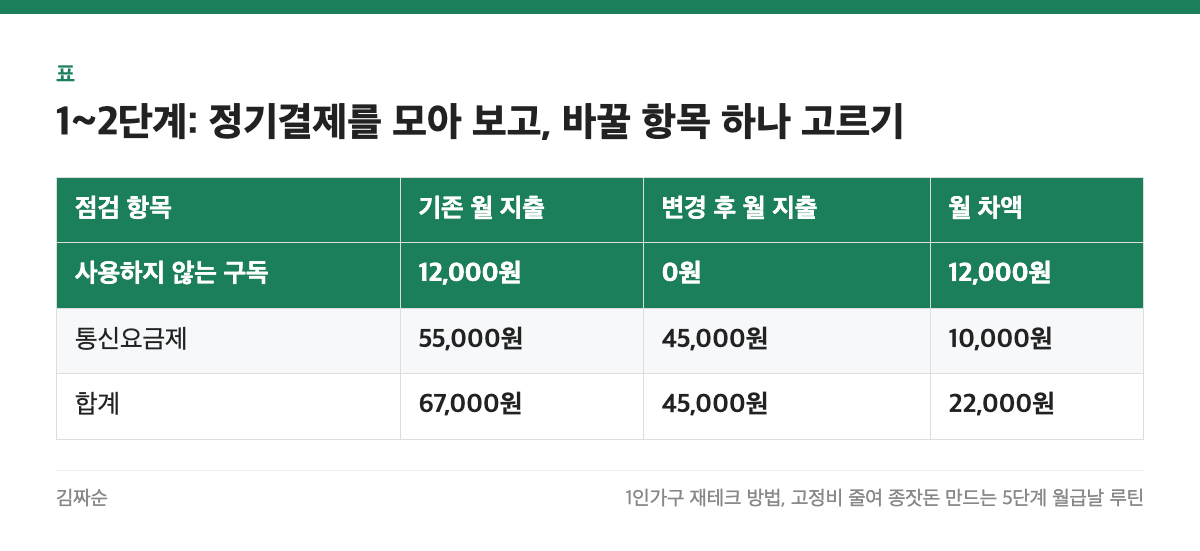
| 점검 항목 | 기존 월 지출 | 변경 후 월 지출 | 월 차액 |
|---|---|---|---|
| 사용하지 않는 구독 | 12,000원 | 0원 | 12,000원 |
| 통신요금제 | 55,000원 | 45,000원 | 10,000원 |
| 합계 | 67,000원 | 45,000원 | 22,000원 |
이 가정대로라면 한 달에 22,000원, 같은 지출 차이가 12개월 이어질 때는 264,000원이에요. 커피 한 잔까지 꾹 참기보다 안 쓰는 구독 하나를 찾는 편이 덜 지칠 수도 있겠죠?
3단계: 식비는 ‘전부 절약’ 대신 도움받을 곳 찾기
고정비를 살폈다면 생활비도 한 번 보세요. 그렇다고 매 끼니를 무리해서 줄일 필요는 없어요. 서울시는 1인가구지원센터의 요리 프로그램이나 청년센터의 반찬 나눔 프로그램처럼 식비 부담을 덜 수 있는 방법을 소개해요.
- 거주지 센터에서 참여 가능한 프로그램이 있는지 찾아보기
- 냉장고에 있는 재료를 확인한 뒤 장보기 목록 적기
- 자주 버리는 식재료가 있다면 다음 장보기 양 조절하기
식비는 생활 패턴의 영향을 크게 받으니, 처음부터 목표액을 빡빡하게 잡기보다 낭비되는 지점을 찾는 쪽이 좋아요. 한두 달 기록해 보면 어디서 새는지 감이 잡히기 시작해요.
4~5단계: 월급날 저축액을 옮기고, 목적에 맞게 통장 나누기
- 4단계 — 저축 자동이체 설정: 위 사례에서 줄인 22,000원을 월급날 별도 계좌로 옮긴다고 가정해 보세요. 추가 여유가 있다면 금액을 늘리되, 다음 달 생활비가 부족해지지 않는 선에서 시작해요.
- 5단계 — 쓸 시점에 따라 보관하기: 곧 사용할 돈과 당장 쓰지 않을 돈을 구분하세요. 한국소비자원에 따르면 보통예금은 입출금이 자유로운 반면, 정기예금은 가입 후 돈을 추가로 넣거나 빼기 어려워요.
‘저축 통장’이라는 이름만 붙여도 쓰기 전에 한 번 더 생각하게 되잖아요. 다만 적금·예금 등은 돈을 넣는 방식과 인출 조건이 다르니, 상품을 고를 땐 필요한 시점을 먼저 떠올려 보세요.
종잣돈 목표는 1,000만 원부터, 기간으로 환산해 보기
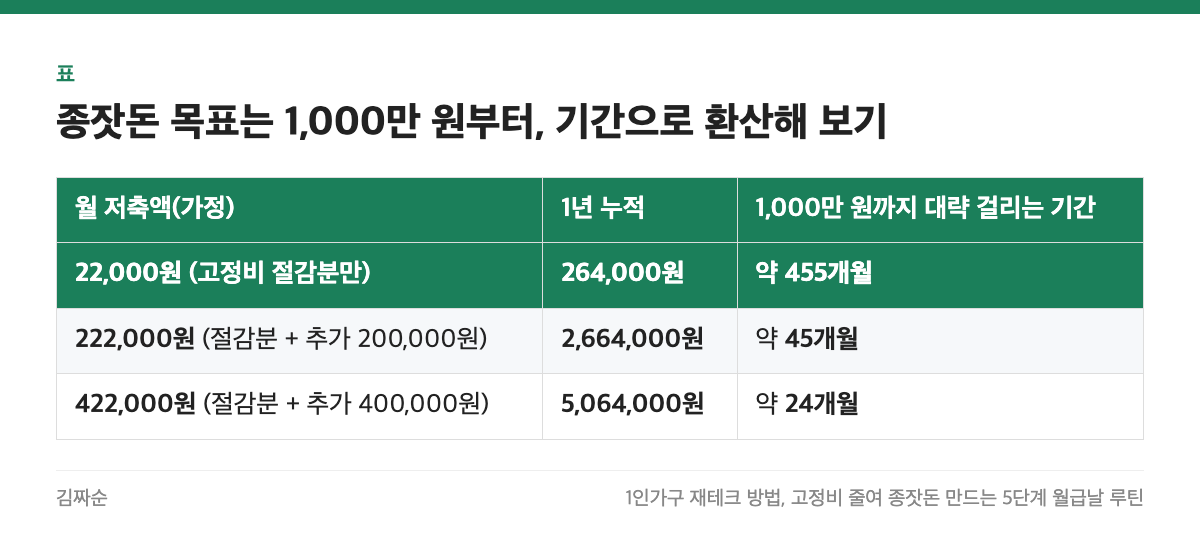
서울시는 종잣돈 1,000만 원을 마련한 뒤 3,000만 원, 5,000만 원, 1억 원으로 불려가는 구체적인 방안이 필요하다고 소개해요. 그래서 첫 목표를 1,000만 원으로 잡고, 매달 넣을 수 있는 금액으로 걸리는 기간을 대략 계산해 보면 현실감이 생겨요. 아래는 이자를 계산하지 않은 단순 가정이에요.
| 월 저축액(가정) | 1년 누적 | 1,000만 원까지 대략 걸리는 기간 |
|---|---|---|
| 22,000원 (고정비 절감분만) | 264,000원 | 약 455개월 |
| 222,000원 (절감분 + 추가 200,000원) | 2,664,000원 | 약 45개월 |
| 422,000원 (절감분 + 추가 400,000원) | 5,064,000원 | 약 24개월 |
보시면 절감분 22,000원만으로는 오래 걸리지만, 거기에 월급에서 떼어 둘 수 있는 금액을 더하면 기간이 크게 줄어요. 다만 월세와 생활비는 사람마다 달라서 무리한 금액을 정하면 중간에 포기하기 쉬워요. 먼저 부담 없는 금액으로 3개월 이어 본 뒤, 여유를 봐서 조금씩 올려 보세요. 목표 금액과 기간은 내 월급과 지출에 맞게 직접 바꿔서 계산해 보면 돼요.
정리하면 정기결제 모으기 → 변경할 비용 고르기 → 식비 낭비 살피기 → 저축 자동이체 → 통장 목적 나누기예요. 작은 금액이어도 꾸준히 남길 자리를 만들면 종잣돈의 출발점이 될 수 있어요. 우리 너무 조급해하지 말고 같이 해봐요! 여러분은 이번 달 어떤 고정비부터 점검하고 싶으세요? 댓글로 알려주세요.
참고 자료
유의: 표의 금액은 계산을 위한 가정이며 절감액이나 이자 수익을 보장하지 않아요. 상품 금리·수수료·가입 조건과 지역 프로그램 운영 여부는 이용 전 공식 사이트에서 확인하세요.