서울청년센터 강서와 국민연금공단의 사회초년생 금융기초 교육이 궁금하다면 신청 전 확인할 공고 항목, 월급명세서 점검법, 지출을 나누는 방법과 간단한 계산 예시, 공식 사이트 확인 요령까지 차분히 정리했어요.
첫 월급을 받았는데 어디서부터 관리해야 할지 막막한 분들 많으시죠? 통장에는 돈이 들어왔는데 월급명세서의 공제 항목은 낯설고, 저축은 얼마부터 해야 할지 고민되고요. 요즘 생활비까지 만만치 않아서 이런 질문을 누구에게 해야 하나 싶을 때도 있어요 ㅠㅠ
서울청년센터 강서와 국민연금공단의 사회초년생 대상 금융기초 교육 소식이 눈에 들어왔다면, 신청부터 서두르기보다 내가 해결하고 싶은 돈 문제를 먼저 적어보세요. 교육을 듣고 나서 생활에 적용할 방법이 훨씬 또렷해지거든요.
금융기초 교육, 왜 첫 월급 때 눈여겨볼까요?
사회초년생에게 금융교육은 어려운 투자 용어를 외우는 시간이 아니라, 지금 하는 금융거래를 이해하는 출발점에 가까워요. 금융위원회도 첫 직장인 신용대출을 받는 사회초년생처럼 거래 목적과 상황·시기에 맞춘 금융교육 콘텐츠를 제공하겠다고 안내하고 있어요. 그만큼 첫 직장 시기가 금융을 배우기 좋은 때라고 보는 거예요.
- 월급명세서: 입금액만 보지 말고 어떤 항목이 공제됐는지 질문해 보기
- 생활비: 카드 결제일 전에 얼마가 빠져나갈지 파악하기
- 대출·투자: 상품 이름보다 비용과 위험을 먼저 이해하기
국민연금공단과 함께하는 교육이라면 연금에 관해 궁금했던 점도 질문 목록에 넣어보세요. 다만 실제 강의 주제와 상담 범위는 회차별 안내를 확인해야 해요. 이름만 보고 특정 내용을 배울 수 있다고 단정하면 아쉬울 수 있으니까요.
신청 전에 확인할 것, 딱 이렇게 나눠보세요
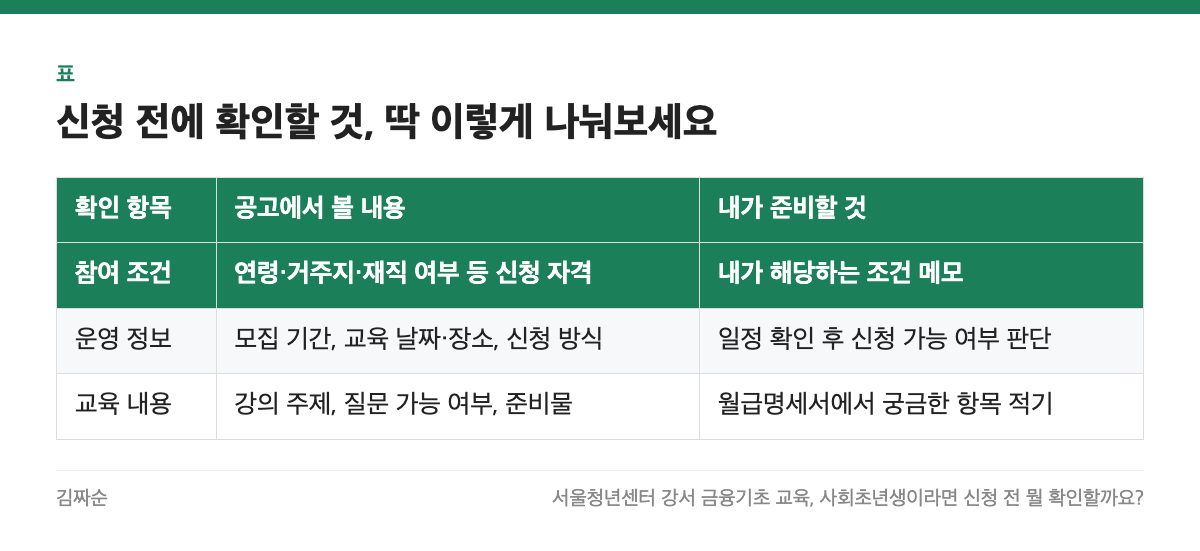
청년 대상 교육이라도 회차마다 신청 대상이나 운영 방식이 다를 수 있어요. 특히 모집 기간을 지나서 발견하면 너무 아쉽잖아요. 아래 표처럼 확인할 정보와 내가 준비할 것을 나눠두면 편해요.
| 확인 항목 | 공고에서 볼 내용 | 내가 준비할 것 |
|---|---|---|
| 참여 조건 | 연령·거주지·재직 여부 등 신청 자격 | 내가 해당하는 조건 메모 |
| 운영 정보 | 모집 기간, 교육 날짜·장소, 신청 방식 | 일정 확인 후 신청 가능 여부 판단 |
| 교육 내용 | 강의 주제, 질문 가능 여부, 준비물 | 월급명세서에서 궁금한 항목 적기 |
이번 교육의 정확한 날짜·정원·참가비는 여기서 임의로 적지 않을게요. 서울청년센터 강서의 해당 회차 공고에서 확인하는 게 가장 안전해요.
교육 전후로 해볼 월급 관리 연습
강의를 듣기 전, 지난달 지출을 고정비·변동비·저축으로만 나눠보세요. 고정비는 매달 비슷하게 나가는 돈, 변동비는 식비처럼 달마다 달라지는 돈이에요. 완벽한 가계부보다 질문 하나를 찾는 게 먼저예요.
- 교육 전: 월급명세서에서 이해되지 않는 공제 항목에 표시하기
- 교육 중: 카드값을 낸 뒤에도 생활비가 부족한 이유처럼 내 상황을 질문하기
- 교육 후: 배운 내용을 바탕으로 다음 월급날 실천할 행동 하나 정하기
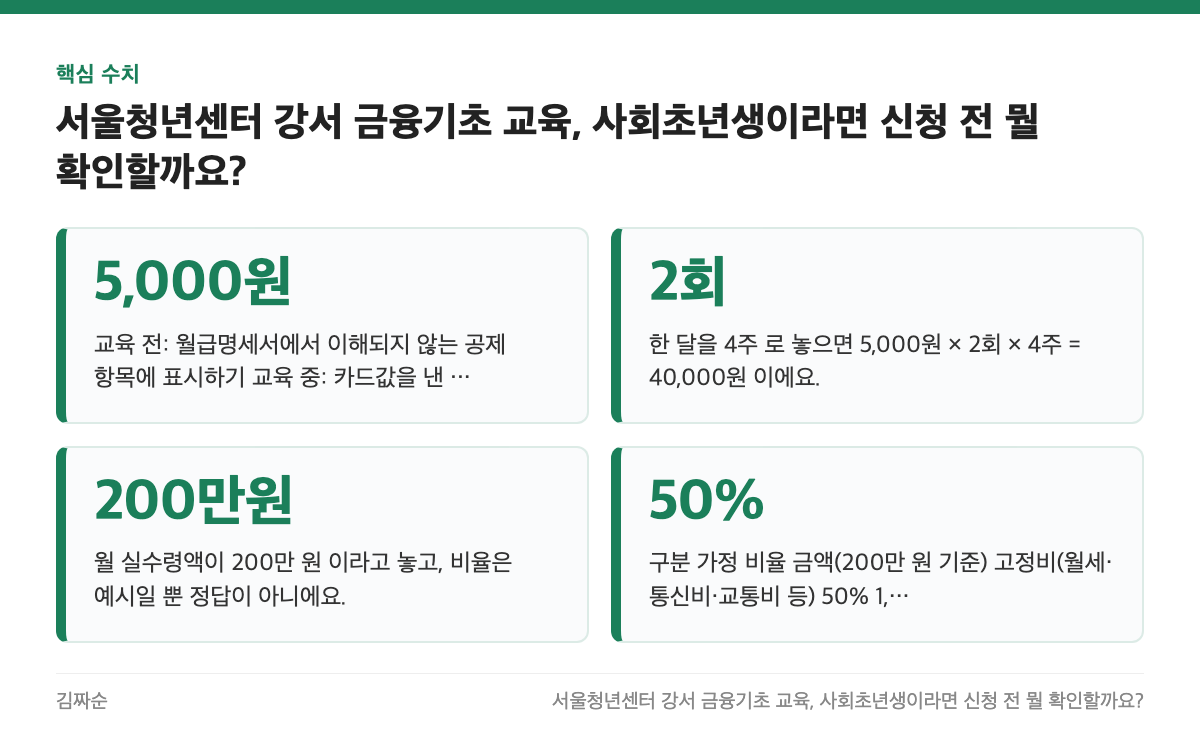
예를 들어 5,000원짜리 간식을 먹던 날 중 주 2회만 줄인다고 가정해 볼게요. 한 달을 4주로 놓으면 5,000원 × 2회 × 4주 = 40,000원이에요. 실제 절약액은 소비 습관에 따라 다르지만, 이렇게 계산하면 “아껴야지”보다 구체적인 목표가 생겨요.
월급을 나눠보는 간단 계산 예시
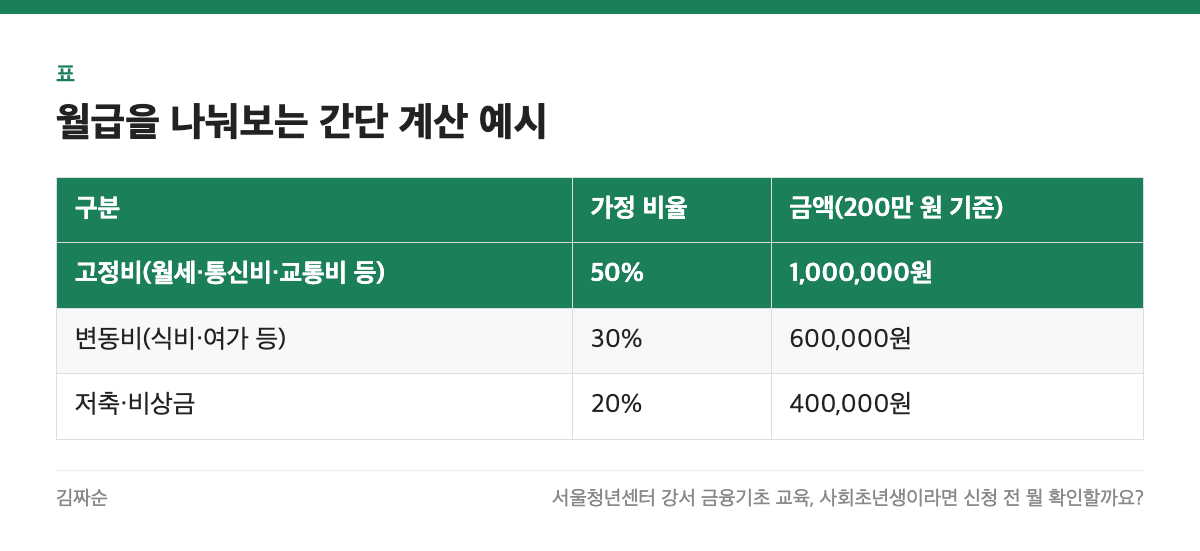
아래는 이해를 돕기 위한 가정이에요. 월 실수령액이 200만 원이라고 놓고, 비율은 예시일 뿐 정답이 아니에요. 본인의 월세·교통비·대출 상환액에 맞게 바꿔서 써보세요.
| 구분 | 가정 비율 | 금액(200만 원 기준) |
|---|---|---|
| 고정비(월세·통신비·교통비 등) | 50% | 1,000,000원 |
| 변동비(식비·여가 등) | 30% | 600,000원 |
| 저축·비상금 | 20% | 400,000원 |
이렇게 나눠보면 교육에서 “내 고정비 비율이 높은 편인가요?” 같은 구체적인 질문을 할 수 있어요. 고정비가 부담이라면 월급날 직후 저축부터 따로 떼어두는 방식도 고민해 볼 만해요.
금융위원회 금융교육협의회 자료에서도 일상적인 금융거래 경험과 고민을 바탕으로 금융기초를 익히는 캠페인 방향을 소개해요. 또 금융위원회 카드뉴스에서는 첫 직장인 신용대출을 받는 사회초년생에게 대출 교육영상을 함께 발송한다는 내용을 볼 수 있어요. 질문이 소소해 보여도 괜찮아요. 지금 내 돈과 연결된 질문이니까요!
참고 자료
- 금융위원회 금융정책 자료 — 사회초년생 대상 맞춤형 금융교육 방향
- 금융위원회 금융교육협의회 자료 — 실생활과 연결한 금융기초 교육 방향
- 금융위원회 알기쉬운·금융 카드뉴스 — 사회초년생 대출 교육영상 안내
유의: 교육 모집 일정·대상·내용과 금융상품 조건은 변경될 수 있으니 신청하거나 가입하기 전 공식 사이트에서 확인해 주세요. 본문의 계산은 가정에 따른 예시이며 개인 재무 상황에 맞는 조언이 아니에요.
금융기초 교육은 거창한 계획보다 지금 궁금한 것 하나를 해결하는 데서 시작해도 충분해요. 티끌 모아 태산! 우리 차근차근 같이 부자 돼요! 여러분은 첫 월급을 관리하면서 어떤 점이 가장 헷갈리셨나요? 댓글로 함께 이야기해 주세요.