연 5% 적금과 연 4% 예금 중 무엇이 더 남을까요? 같은 원금 1,200만 원으로 세후 만기 수령액을 계산하고, 우대금리 조건과 2026년 11월 상품을 고를 때 확인할 순서까지 차근차근 정리해 봤어요.
요즘 월급 빼고 다 오르는 느낌이잖아요 ㅠㅠ 저축 상품 하나 고를 때도 금리 0.1%포인트 차이가 괜히 크게 보이죠. 그런데 광고에 적힌 금리만 보고 가입했다가 만기 금액을 보면 "생각보다 이자가 적네?" 싶을 수 있어요.
2026년 11월에 예금·적금 금리를 비교하는 분들이 많이 헷갈리는 부분이 바로 이거예요. 예금과 적금은 돈을 넣는 방식부터 달라서, 간판 금리가 높아도 실제로 손에 쥐는 세후 수령액은 다를 수 있거든요. 이번엔 같은 원금을 기준으로 간판 금리와 실제 수령액이 왜 다른지 냉정하게 비교해 볼게요!
연 5% 적금이 연 4% 예금보다 덜 남을 수 있어요
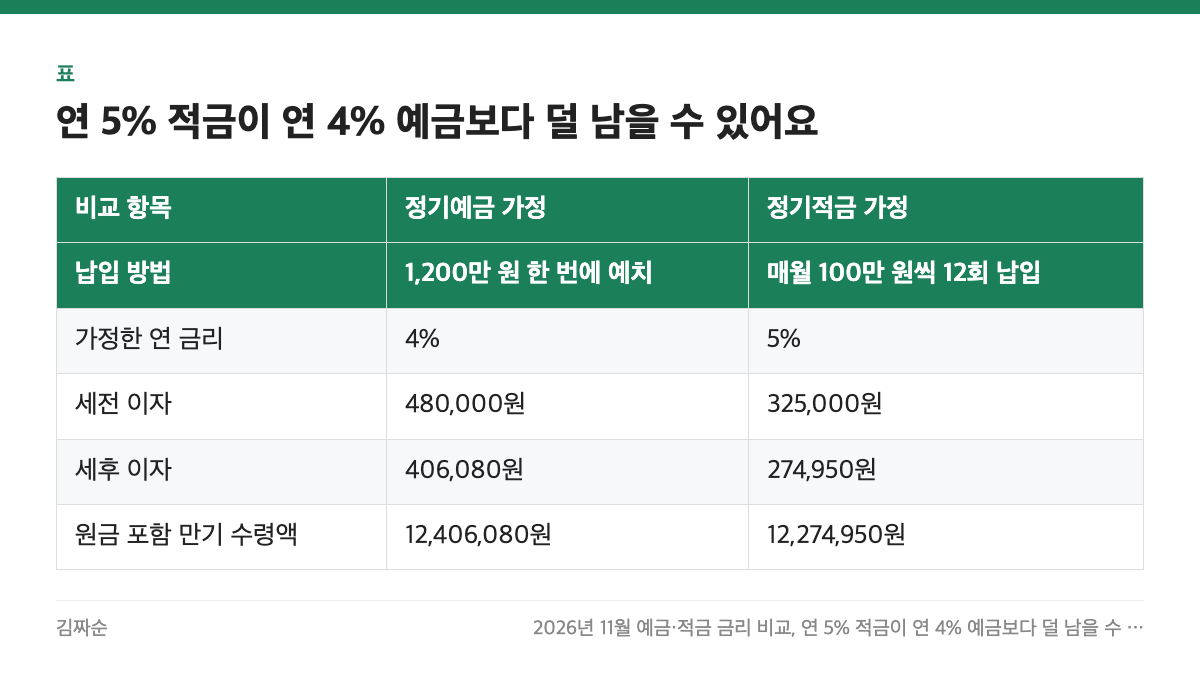
예금은 목돈을 처음부터 통째로 넣고, 적금은 보통 매달 나눠 넣어요. 적금의 마지막 납입금은 이자가 붙는 기간이 한 달뿐이라, 적힌 금리만으로 두 상품의 이자를 비교하면 헷갈리기 쉬워요. 쉽게 말해 적금의 "연 5%"는 모든 돈에 1년 내내 붙는 금리가 아니라는 뜻이에요!
아래는 실제 판매 상품이 아닌 계산 가정이에요. 총원금 1,200만 원, 기간 12개월, 단리·연이율을 가정했고, 세후 금액에는 비교를 위해 이자소득세 등 15.4%를 적용했어요.
| 비교 항목 | 정기예금 가정 | 정기적금 가정 |
|---|---|---|
| 납입 방법 | 1,200만 원 한 번에 예치 | 매월 100만 원씩 12회 납입 |
| 가정한 연 금리 | 4% | 5% |
| 세전 이자 | 480,000원 | 325,000원 |
| 세후 이자 | 406,080원 | 274,950원 |
| 원금 포함 만기 수령액 | 12,406,080원 | 12,274,950원 |
이 가정에서는 적금 금리가 더 높아도 세후 이자는 예금보다 131,130원 적어요. 적금 이자는 1,000,000원 × 5% × (1~12개월 합계 78개월 ÷ 12)로 계산한 값이에요. 물론 목돈이 아직 없다면 예금에 1,200만 원을 처음부터 넣을 수 없죠. 이 표는 같은 원금이라도 납입 시점에 따라 결과가 달라진다는 예시로 봐주세요.
우대금리, 받을 수 있는 조건인지 먼저 체크해요

간판에 보이는 '최고 금리'에는 급여이체나 카드 사용 같은 우대조건이 붙을 수 있어요. 우대를 받으려고 불필요한 지출을 늘리면 이자를 더 받아도 생활비가 더 나갈 수 있잖아요.
- 기본금리와 최고금리가 각각 얼마인지 확인하기
- 우대조건을 이미 충족하는지, 새 지출이 필요한지 살피기
- 우대금리가 전체 기간에 적용되는지 상품 설명서 읽기
- 중도해지 시 적용 금리와 만기 후 금리 확인하기
- 가입 한도와 가입 대상(신규 고객·특정 연령 등)이 내게 맞는지 보기
전국은행연합회 소비자포털에서 정기예금 금리를 비교하고, 적금은 적금금리 비교 페이지를 함께 살펴보세요. 비교공시에서 후보를 고른 뒤 가입 전에는 해당 은행의 상품 설명서를 확인하는 순서가 좋아요.
내 돈에 맞는 세후 수령액, 이렇게 비교하세요
목돈이 있다면 예금의 세후 이자를, 월급에서 조금씩 모을 계획이라면 적금의 월별 납입 이자를 계산해 보세요. 이 둘은 출발점이 다르니까요.
- 목돈이 있을 때: 예치금 × 연 금리 × 예치기간을 기준으로 세전 이자를 계산해요.
- 매달 모을 때: 각 납입금에 이자가 붙는 기간을 따로 계산해 더해요.
- 마지막 비교: 예상 이자에서 세금을 반영하고, 받을 수 있는 우대금리만 넣어 다시 계산해요.
예를 들어 위 가정에서 연 5% 적금의 우대조건을 놓쳐 적용 금리가 연 4%가 된다면, 세전 이자는 260,000원, 세후 이자는 219,960원으로 줄어요. 작은 조건 하나가 만기 예상액을 바꾸는 거죠.
오늘 바로 해볼 실천 가이드
목돈이 없는 사회초년생이라면 적금이 자연스러운 선택일 수 있어요. 다만 이자 기대치는 현실적으로 잡아두면 좋아요. 같은 가정(연 5%, 단리, 세금 15.4%)에서 매달 50만 원씩 12개월 넣으면 세전 이자는 162,500원, 세후 이자는 약 137,475원이에요.
- ☑ 월급날 다음 날 자동이체로 납입일 정하기
- ☑ 하루 커피값 5천 원을 아껴 월 15만 원 정도를 적금 납입금에 보태기
- ☑ 후보 상품 2~3개를 적어 기본금리·우대금리·세후 수령액을 나란히 계산하기
- ☑ 우대조건 때문에 새로 생기는 지출이 있다면 그 비용도 이자에서 빼서 비교하기
- ☑ 목돈이 생기면 예금으로 따로 굴릴지 고민하기
참고 자료
정리하면 간판 금리 → 납입 방식 → 우대조건 → 세후 수령액 순서로 보시면 돼요. 숫자가 복잡해 보여도 내 돈이 언제 들어가는지만 표시하면 비교가 훨씬 쉬워져요. 티끌 모아 태산! 우리 같이 차근차근 모아봐요 💪 여러분은 목돈 예금과 매달 넣는 적금 중 지금 어떤 방식이 더 잘 맞나요?
유의: 표의 금리는 실제 2026년 11월 판매 금리가 아닌 계산용 가정입니다. 상품별 금리·과세 방식(비과세·세금우대 등)·가입 조건·만기 수령액은 달라질 수 있으며, 이 글은 투자 권유가 아니에요. 가입 직전 공식 사이트에서 확인하세요.