매달 저축하는데도 미래가 막막하다면 저축액을 늘리기 전에 돈이 필요한 시기부터 나눠 보세요. 생활비와 비상자금, 주거·노후 자금을 구분하는 순서와 월급 기준 계산 예시를 담았어요. 연금저축과 IRP를 고민하기 전 확인할 점도 함께 짚어요.
요즘 월급 빼고 다 오르는 것 같잖아요 ㅠㅠ 매달 꼬박꼬박 저축하는데도 “이걸로 집은? 노후는?” 싶으면 통장 잔액을 보고도 마음이 편하지 않죠. 이런 고민, 나만 하는 거 아니에요. 저축해도 미래가 불안한 건 저축액이 부족해서라기보다 언제 쓸 돈인지 정해지지 않아서 막막한 경우가 많거든요. 오늘은 재무설계가 막막할 때 어디서부터 정리하면 좋은지, 돈의 순서를 같이 잡아봐요!
저축하는데 왜 계속 불안할까요?
한 통장에 여행비, 이사비, 노후자금을 함께 모으면 잔액은 늘어도 어디까지 써도 되는지 알기 어려워요. 가까운 지출 때문에 먼 미래의 돈을 꺼내 쓰게 될까 봐 걱정되고요.
불안은 오래전부터 이어진 주제이기도 해요. 2016년 연합뉴스 보도를 복지로 복지뉴스에서 볼 수 있는데, 당시 조사에서는 한국 성인의 불안요소 1위가 노후 준비 부족, 2위가 취업·소득으로 소개됐어요. 오래된 자료라 지금 수치와 같다고 볼 수는 없지만, 노후와 소득 걱정이 꾸준히 나오는 고민이라는 점은 참고할 만해요.
서울시 미디어허브가 소개한 ‘청년 금융 타임머신’도 미래의 재무 상태를 구체적으로 확인할 방법이 없다는 문제에서 출발했어요. 핵심은 미래를 정확히 맞히는 게 아니라, 돈이 필요한 순간을 눈에 보이게 만드는 것이에요.
- 곧 쓸 돈: 월세, 식비, 공과금처럼 매달 나가는 생활비
- 예상 못 한 일에 쓸 돈: 갑작스러운 병원비나 소득 공백에 대비할 비상자금
- 나중에 쓸 돈: 이사·주거비, 노후처럼 시간이 필요한 목표 자금
월급을 나누는 순서, 작은 숫자로 시작해요
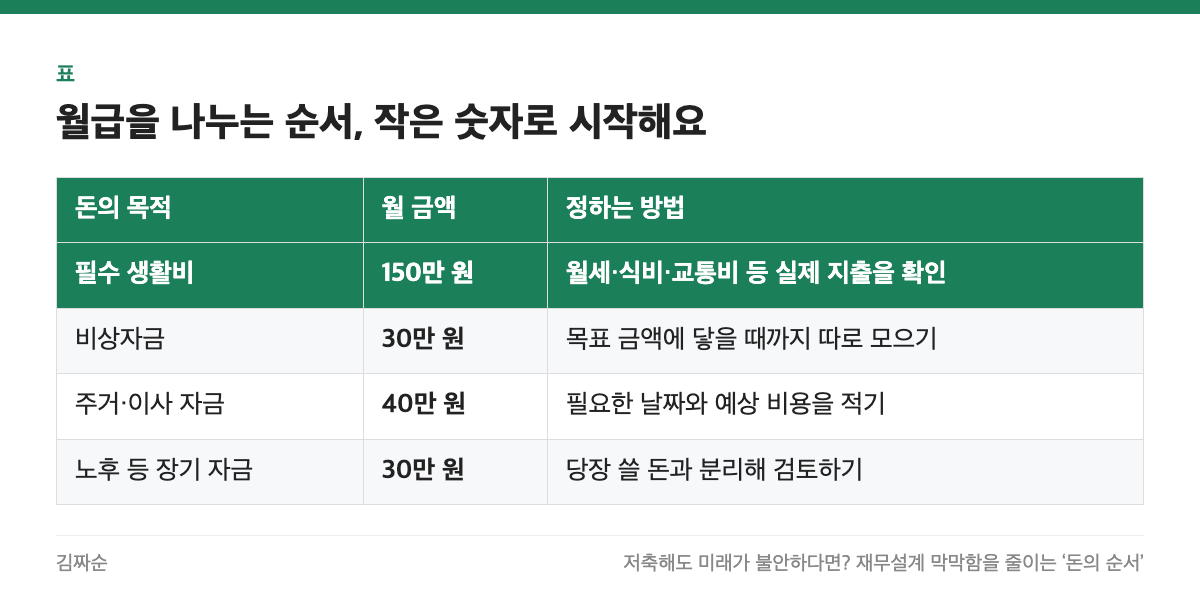
아래는 실수령 월급 250만 원, 필수 생활비 월 150만 원이라고 가정한 예시예요. 특정 저축 비율을 권하는 표가 아니라, 내 돈의 목적을 정하는 연습으로 봐주세요.
| 돈의 목적 | 월 금액 | 정하는 방법 |
|---|---|---|
| 필수 생활비 | 150만 원 | 월세·식비·교통비 등 실제 지출을 확인 |
| 비상자금 | 30만 원 | 목표 금액에 닿을 때까지 따로 모으기 |
| 주거·이사 자금 | 40만 원 | 필요한 날짜와 예상 비용을 적기 |
| 노후 등 장기 자금 | 30만 원 | 당장 쓸 돈과 분리해 검토하기 |
이 예시에서 비상자금 목표를 필수 생활비 3개월분으로 잡으면 150만 원 × 3개월 = 450만 원이에요. 매달 30만 원씩 모은다면, 이자와 중간 인출을 제외하고 15개월이 걸리죠. 기간이 길게 느껴져도 괜찮아요. 목표가 숫자로 보이면 다음 월급날 뭘 할지 정하기가 훨씬 쉬워지거든요.
주거·이사 자금도 같은 방식으로 볼 수 있어요. 매달 40만 원을 24개월 모으면 이자를 제외하고 960만 원이고, 장기 자금 30만 원은 1년이면 360만 원이에요. 이 숫자를 보고 “2년 뒤 이사에 960만 원으로 충분할까?”처럼 질문을 구체적으로 바꿀 수 있어요.
연금저축·IRP가 고민된다면, 쓸 날짜부터 확인해요
“저축만 하면 뒤처지는 거 아냐?” 싶어서 연금저축이나 IRP를 서둘러 알아보게 되기도 하죠. 하지만 가까운 시기에 이사비가 필요한데 장기 자금부터 늘리면 현금이 부족해질 수 있어요. 한국소비자원 웹진에도 사회초년생이 연금저축·IRP처럼 묶이는 돈과 자유롭게 쓸 수 있는 재테크 사이에서 고민하는 사연이 소개돼 있어요.
- 먼저 언제 필요한 돈인지 달력에 적어보세요.
- 그때까지 꺼내 쓸 수 있어야 하는 돈은 장기 자금과 분리하세요.
- 연금 상품은 가입 전 인출 조건, 세제 혜택과 불이익을 확인하세요.
막막함을 줄이는 이번 달 체크리스트
한 번에 다 정리하려고 하면 오히려 지치기 쉬워요. 아래 순서대로 하나씩만 해봐요.
- ☑ 최근 3개월 카드 명세서와 통장 내역으로 필수 생활비 평균 계산하기
- ☑ 비상자금 통장을 따로 만들고 첫 목표 금액 적기
- ☑ 2~3년 안에 쓸 목돈(이사, 결혼, 이직 공백 등)이 있는지 날짜와 예상 비용 적기
- ☑ 노후 자금은 급하게 늘리기보다 인출 조건과 세제 혜택을 먼저 확인하기
- ☑ 월급날마다 통장별 금액이 계획대로 움직였는지 5분만 점검하기
청년 채무 문제를 다룬 서울시 미디어허브 기사에서도 개인회생 청년이 가장 필요한 지원 1순위로 생활비 지원(34.8%)이, 3순위로 수입·지출 관리를 위한 재무상담(12.3%)이 꼽혔어요. 개인회생 청년을 대상으로 한 조사라 모든 청년에게 그대로 적용할 수는 없지만, 수입과 지출을 정리하는 일이 그만큼 중요하다는 힌트로 볼 수 있어요. 혼자 정리하기 어렵다면 공공 재무상담을 알아보는 것도 방법이에요.
이번 달 실천은 딱 하나면 돼요. 통장 잔액을 보면서 각 돈 옆에 ‘언제, 무엇에 쓸지’ 적어보는 거예요. 저축액을 갑자기 늘리지 않아도 막막함을 정리하는 출발점이 될 수 있어요.
정리하면 생활비를 확인하고 → 비상자금을 정하고 → 주거·노후 자금에 날짜를 붙이는 순서예요. 티끌 모아 태산, 조급해하지 말고 같이 하나씩 해봐요! 여러분은 지금 어떤 미래 비용이 가장 막막한가요? 댓글로 이야기해 주세요.
참고 자료
- 서울시 미디어허브 — 청년 금융 타임머신 서비스 소개
- 한국소비자원 — 사회초년생의 연금저축·IRP 고민
- 복지로 복지뉴스 — 한국 성인 불안요소 1위는 노후
- 서울시 미디어허브 — 개인회생 청년 지원 관련 기사
유의: 표의 금액과 기간은 가정에 따른 계산 예시이며 개인별 적정 금액이나 수익을 보장하지 않아요. 인용한 조사는 조사 시점과 대상이 다르니 참고용으로만 봐주세요. 금융상품의 가입·인출 조건과 최신 혜택은 공식 사이트에서 확인하세요.