안녕하세요, 김짜순이에요! 💰 오늘은 제가 직접 활용하고 있는 ISA 계좌 비과세 혜택에 대해 총정리해볼게요. 솔직히 저도 월급 200만원도 안 되던 시절에 "세금 아끼는 게 뭐 그리 대단해?" 싶었거든요. 근데요, 이거 진짜 티끌 모아 태산이더라고요. 특히 2026년부터 달라진 부분들이 있어서, 지금 안 보면 손해예요! 😊
📌 ISA 계좌가 뭔데? 왜 다들 난리야?
ISA는 Individual Savings Account, 우리말로 개인종합자산관리계좌예요. 하나의 계좌에서 예금, 펀드, ETF, 리츠 같은 다양한 금융상품을 담을 수 있는 '만능통장'이라고 보면 돼요.
핵심은 이거예요 👇
- 계좌 안에서 발생한 수익에 대해 비과세 또는 저율 분리과세 적용
- 일반 계좌라면 15.4% 세금 낼 거, ISA에서는 확 줄어듦
- 손익통산 가능 → 이익에서 손실을 빼고 남은 금액에만 세금 부과
쉽게 말해, 같은 돈을 굴려도 ISA 계좌에 넣으면 세금을 훨씬 덜 낸다는 거죠. 작은 돈도 모으면 큰 돈이랍니다! 💪
💸 2026년 ISA 비과세 혜택, 뭐가 달라졌을까?
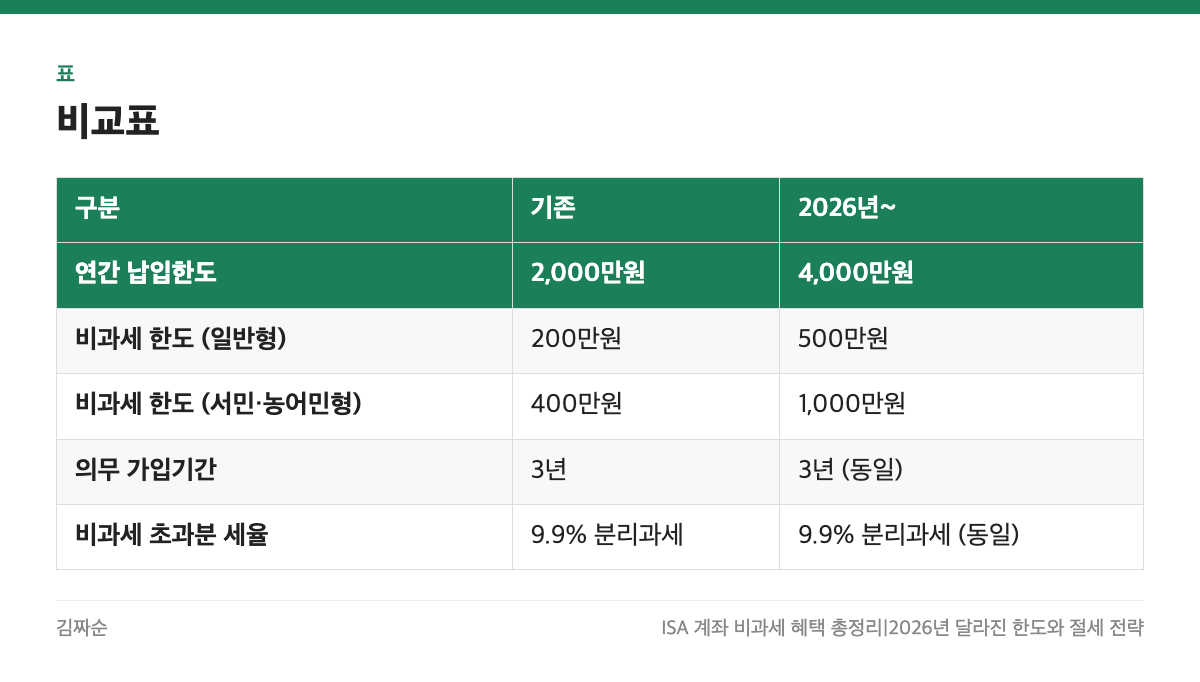
2026년 기준으로 ISA 세제혜택 한도가 조정되었어요. 이전과 비교하면 이렇습니다:
| 구분 | 기존 | 2026년~ |
|---|---|---|
| 연간 납입한도 | 2,000만원 | 4,000만원 |
| 비과세 한도 (일반형) | 200만원 | 500만원 |
| 비과세 한도 (서민·농어민형) | 400만원 | 1,000만원 |
| 의무 가입기간 | 3년 | 3년 (동일) |
| 비과세 초과분 세율 | 9.9% 분리과세 | 9.9% 분리과세 (동일) |
보이시죠? 비과세 한도가 2배 이상 올랐어요! 😲 일반형 기준 500만원까지 세금 0원이라니, 이건 진짜 안 할 이유가 없어요. 저처럼 월급 적은 분들은 서민형으로 가입하면 1,000만원까지 비과세라서 혜택이 어마어마합니다.
🏦 ISA 중개형 가입방법, 어렵지 않아요!
요즘 가장 인기 있는 건 ISA 중개형 가입방법이에요. 중개형은 증권사 앱에서 직접 주식이나 ETF를 사고팔 수 있어서 자유도가 높거든요.
가입 절차 간단 정리:
- 증권사 앱 설치 (한국투자, 미래에셋, 키움 등)
- ISA 계좌 개설 메뉴 선택
- 일반형 / 서민형 / 농어민형 중 선택 (소득 기준 확인!)
- 본인 인증 및 약관 동의
- 개설 완료 → 바로 투자 시작 가능! 🎉
꿀팁: 서민형은 총급여 5,000만원 이하 또는 종합소득 3,800만원 이하면 가입 가능해요. 해당되시면 무조건 서민형으로 가세요. 비과세 한도가 2배니까요!
참고로 ISA는 1인 1계좌만 가능해요. 이미 다른 데서 만들었으면 해지하고 새로 만들어야 하니까 이 점 주의하세요. 저도 처음에 은행에서 만들었다가 중개형으로 갈아탄 경험이 있어요 😅
🔄 ISA 만기 후 연금전환, 절세의 끝판왕!
여기가 진짜 핵심이에요. ISA 계좌 비과세 혜택도 좋지만, 만기 후에 연금계좌로 전환하면 추가 세액공제까지 받을 수 있거든요.
ISA 만기 후 연금전환 시 혜택:
- 전환금액의 10% (최대 300만원)에 대해 추가 세액공제
- 기존 연금저축 세액공제(600만원)와 별도 적용
- 즉, 연금저축 600만원 + ISA 전환 300만원 = 최대 900만원 세액공제 가능!
이거 계산해보면요, 세액공제율 16.5% 기준으로 300만원 × 16.5% = 약 49만 5천원을 추가로 돌려받는 거예요. 월급쟁이한테 49만원이면 거의 보너스 아닙니까? 💰
저는 작년에 첫 ISA 만기가 돌아와서 바로 연금전환 했는데, 연말정산 때 환급금 보고 소리 질렀어요 ㅋㅋㅋ 진짜 뿌듯하더라고요.
✅ 김짜순의 핵심 정리 & 실전 전략
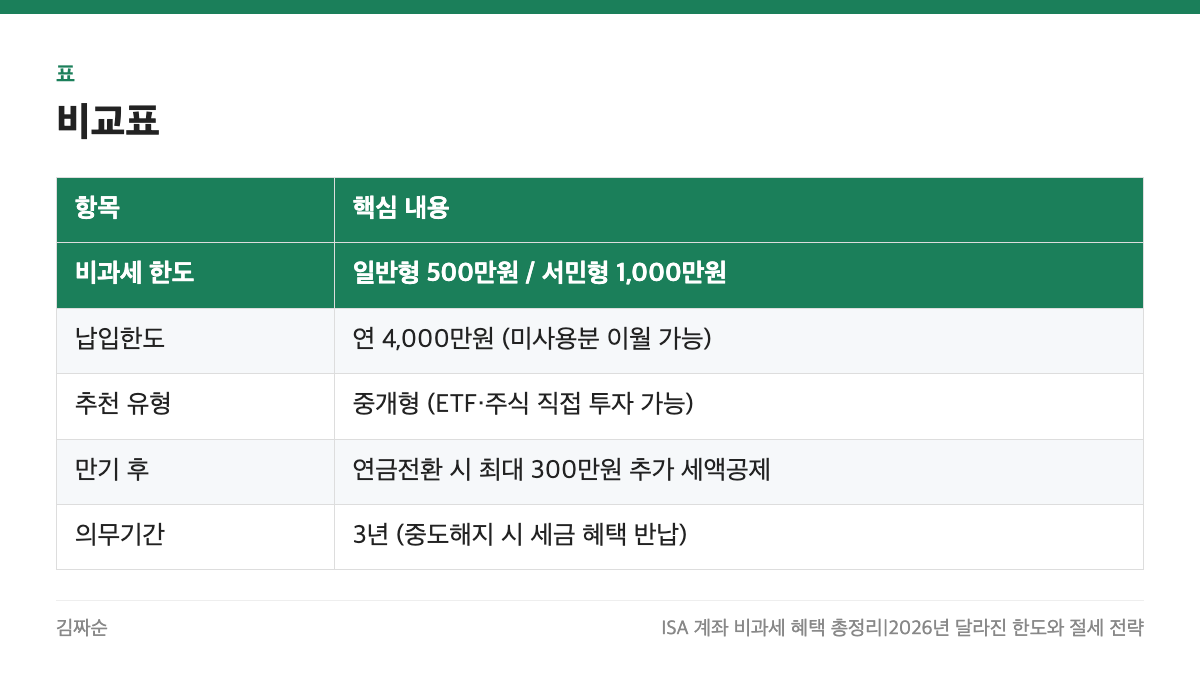
ISA 계좌 비과세 혜택, 이것만 기억하세요! 👇
| 항목 | 핵심 내용 |
|---|---|
| 비과세 한도 | 일반형 500만원 / 서민형 1,000만원 |
| 납입한도 | 연 4,000만원 (미사용분 이월 가능) |
| 추천 유형 | 중개형 (ETF·주식 직접 투자 가능) |
| 만기 후 | 연금전환 시 최대 300만원 추가 세액공제 |
| 의무기간 | 3년 (중도해지 시 세금 혜택 반납) |
김짜순의 실전 전략:
- 지금 바로 ISA 중개형 개설 (시간이 곧 돈!)
- 매달 일정 금액 자동이체 → S&P500 ETF나 국내 배당 ETF 적립
- 3년 만기 도래 시 → 연금계좌로 전환해서 세액공제 챙기기
- 전환 후 새 ISA 바로 재개설 → 비과세 혜택 무한 반복! 🔁
재테크의 시작은 거창한 게 아니에요. ISA 계좌 비과세 혜택처럼 제도가 주는 혜택부터 꼼꼼히 챙기는 게 진짜 실력이에요. 작은 돈도 모으면 큰 돈이랍니다! 여러분도 오늘 당장 시작해보세요 😊🔥
※ 본 글은 정보 제공 목적입니다. 세제 혜택 및 한도는 정부 정책에 따라 변경될 수 있으므로, 가입 전 금융기관 및 국세청 공식 자료를 반드시 확인하시기 바랍니다.
```
핵심 수치 한눈에 보기
ISA의 납입·비과세·세액공제 관련 한도를 확인해보세요.
| 항목 | 수치 | 설명 | 근거 |
|---|---|---|---|
| 연간 납입한도 | 4,000만원 | 2026년부터 적용된 연간 납입 한도 | 본문 |
| 일반형 비과세 | 500만원 | 일반형 계좌의 비과세 한도 | 본문 |
| 서민형 비과세 | 1,000만원 | 서민·농어민형 비과세 한도 | 본문 |
| 의무 가입기간 | 3년 | 세제 혜택을 위한 의무 가입 기간 | 본문 |
| 연금전환 공제 | 300만원 | ISA 만기 후 연금전환 추가 세액공제 한도 | 본문 |
| 초과분 세율 | 9.9% | 비과세 한도 초과 수익의 분리과세 세율 | 본문 |
※ 수치는 작성 시점 기준이며 바뀔 수 있으니, 아래 공식 자료에서 최신 내용을 꼭 확인해 주세요.
참고한 공식 자료
- 출처 1: 금융위원회 - ISA(개인종합자산관리계좌) 주요정책문답 (www.fsc.go.kr)
- 출처 2: ISA 세제 혜택 - 비과세 한도, 절세 효과 | KB국민은행 (obank.kbstar.com)
- 출처 3: 2026.04.30. 개인종합자산관리계좌(ISA)의 국내외 현황 및 쟁점 세제분석1과 김효경 분석관 (www.nabo.go.kr)
- 출처 4: 2026년 세제개편안 상세본 - 국가전략포털 (nsp.nanet.go.kr)