월급이 들어와도 금방 잔고가 줄어 고민이라면 통장별 역할부터 정해보세요. 선저축 자동이체, 생활비 한도, 지출 복기, 비상금 목표를 계산 예시와 함께 차근차근 살펴봅니다. 장기 투자 전 확인할 점도 담았어요.
요즘 월급 들어온 지 얼마 안 된 것 같은데 잔고를 보면 마음이 철렁하죠 ㅠㅠ 커피 한 잔, 배달 한 번은 작은 지출처럼 느껴지는데 월말에는 “돈이 다 어디 갔지?” 싶고요. 저축을 시작하고 싶어도 당장 생활비가 빠듯하다면, 더 아끼라는 말부터 듣는 게 부담스러울 수 있어요.
그래서 짠테크의 출발점은 참는 힘보다 돈의 흐름을 보이게 만드는 것이에요. 이번 달에 쓸 돈과 미래를 위해 남길 돈에 이름을 붙여보는 거죠. 거창한 투자 계획보다 월급날의 작은 설정 하나가 먼저입니다!
돈이 어디로 가는지 보이는 통장 쪼개기
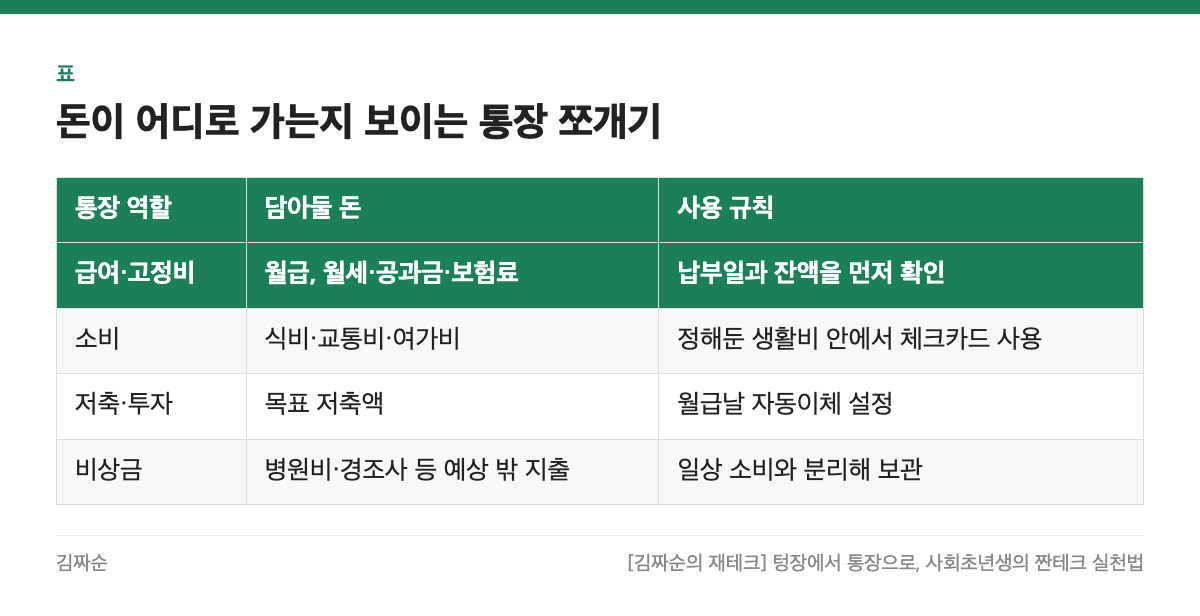
급여, 생활비, 저축, 비상금을 한 통장에서 관리하면 잔고는 보여도 얼마까지 써도 되는지는 헷갈리기 쉬워요. KDI 경제교육·정보센터의 통장 쪼개기 글도 자신의 재무목표를 정하고 돈 관리 체계를 만드는 데 초점을 맞춥니다. 핵심은 통장 개수를 늘리는 게 아니라 각 통장의 역할을 분명히 하는 거예요.
| 통장 역할 | 담아둘 돈 | 사용 규칙 |
|---|---|---|
| 급여·고정비 | 월급, 월세·공과금·보험료 | 납부일과 잔액을 먼저 확인 |
| 소비 | 식비·교통비·여가비 | 정해둔 생활비 안에서 체크카드 사용 |
| 저축·투자 | 목표 저축액 | 월급날 자동이체 설정 |
| 비상금 | 병원비·경조사 등 예상 밖 지출 | 일상 소비와 분리해 보관 |
비상금은 월 소득의 3~6배를 장기적인 목표로 잡아볼 수 있어요. 다만 이 수치는 모두에게 맞는 기준이 아니라 이 글의 계획용 가정입니다. 소득이 일정하지 않거나 고정비가 크다면 필요한 생활비를 기준으로 다시 계산해보세요. 당장 목표액이 부담스럽다면 작은 금액부터 따로 모아도 괜찮아요.
비상금을 CMA 같은 계좌에 둘 생각이라면 이름만 보고 모두 같은 파킹통장이라고 생각하지는 마세요. 상품별로 이자 지급 방식과 예금자보호 여부가 다를 수 있어요. 예금보험공사 FAQ에 따르면 보호 대상 예금은 2025년 9월 1일 이후 발생한 보험사고에 대해 1억 원까지 보호됩니다. 가입하려는 상품이 보호 대상인지는 별도로 확인해야 해요.
월급날에는 ‘남으면 저축’보다 선저축
“이번 달 쓰고 남은 돈을 저축해야지” 했는데 월말에 남는 돈이 없어 속상했던 적, 많으시죠? 그렇다면 저축을 소비 뒤에 두지 말고 월급날 자동이체로 먼저 자리를 마련해보세요. 적금이나 주택청약처럼 목적이 있는 계좌로 옮기되, 생활비와 고정비를 낼 돈까지 무리해서 이체할 필요는 없어요.
예를 들어 실수령 월급 250만 원을 가정하고, 고정비 100만 원·생활비 110만 원이 필요하다면 남는 40만 원 중 20만 원을 저축 자동이체로 정해볼 수 있어요. 계산은 250만 원 − 100만 원 − 110만 원 = 40만 원입니다. 나머지 돈은 예상 못 한 지출을 위한 여유로 두는 식이죠. 실제 이체액은 본인의 지출 내역을 보고 조정하세요.
- 월급날 고정비 납부액과 생활비를 먼저 확인하기
- 금융감독원 e-금융교육센터 — 생애주기별 금융교육 자료
- 감당할 수 있는 저축액을 정해 자동이체 걸기
- 월말에 부족했다면 다음 달 금액을 낮춰 다시 맞추기
처음부터 큰돈을 옮기는 것보다 매달 이어갈 수 있는 금액이 중요해요. 저축이 답답하게 느껴질 땐 실패한 게 아니라 예산을 조정할 때라는 신호일 수 있습니다.
가계부는 기록보다 ‘복기’가 중요해요
가계부 앱에 결제 내역이 쌓여도 다시 보지 않으면 “이번 달도 많이 썼네…”에서 끝나기 쉽죠. 일주일에 한 번 지출을 훑어보며 필요했던 소비와 다음에는 줄여도 괜찮을 소비를 구분해보세요. 스트레스받는 날의 즉흥 결제나 사용하지 않는 구독 서비스도 이때 발견하기 좋아요.
자책 대신 질문을 바꿔보면 어떨까요? “왜 또 샀지?”보다 “다음에는 어떤 상황에서 결제를 잠깐 미룰 수 있을까?”가 실천으로 이어지기 쉬워요. 기분 전환을 위한 소비도 예산 안에 넣으면 죄책감 없이 즐길 수 있고요.
작은 지출을 계산해보면 선택이 선명해져요. 예시 가정: 한 잔 5천 원인 커피를 한 달에 8잔 덜 사면 4만 원이 남습니다. 커피를 끊어야 한다는 뜻은 아니에요. 만족도가 낮았던 지출만 골라 그 돈을 비상금 통장으로 옮겨보자는 거예요.
종잣돈 다음에는 긴 호흡으로
지금 모으는 10만 원, 20만 원이 작아 보여도 꾸준히 쌓으면 미래의 선택지를 넓히는 종잣돈이 돼요. 복리는 원금뿐 아니라 붙은 수익에도 다시 수익이 생기는 구조를 말하지만, 투자에서는 손실도 날 수 있어요. 시간이 지난다고 수익이 저절로 보장되는 건 아닙니다.
연금저축펀드나 IRP(개인형 퇴직연금)처럼 노후를 위한 계좌에 관심이 생겼다면, 당장의 수익률보다 먼저 언제 쓸 돈인지 생각해보세요. 오래 묶어둘 수 있는 돈인지, 상품의 위험과 비용은 어떤지 살펴본 뒤 본인에게 맞게 결정하는 거예요. 10년, 20년이라는 긴 기간은 마음가짐의 예시일 뿐, 각자의 목표 시점은 달라도 괜찮습니다.
오늘 내용을 간단히 접으면 이래요.
- 통장마다 역할을 정해 지출의 흐름을 보기
- 월급날 감당 가능한 금액을 먼저 저축하기
- 가계부를 복기하며 줄여도 아쉽지 않은 지출 찾기
- 비상금을 마련하고, 장기 투자는 위험을 이해한 뒤 생각하기
가끔 맛있는 것도 먹고 쉬어가면서 해요. 오래 이어가는 게 중요하니까요. 이번 주에는 어떤 항목부터 손봐볼까요? 댓글로 가장 먼저 바꾸고 싶은 지출이나 통장 역할을 알려주세요. 김짜순이 같이 응원할게요!
참고 자료
유의: 본문의 예산과 비상금 목표는 계획을 돕기 위한 가정이에요. 계좌별 이자·수수료·예금자보호 여부와 연금계좌의 세제·인출 조건은 가입 또는 이체 전 공식 사이트에서 확인하세요.